Domain schein24.de kaufen?
Wir ziehen mit dem Projekt
schein24.de um.
Sind Sie am Kauf der Domain
schein24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schein24.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
BAAGL Laptop-Hülle DunkelheitLaptop-Hülle - max. Diagonale: 15", gepolstert, wasserdicht, Schließen mit Klettverschluss, Außentaschen, unisex, Material: Polyester, Farbe: schwarz Schützen Sie Ihren Laptop mit einer Hülle von Baagl, dominiert durch ein attraktives Schwarz. Die Laptop-Hülle vergrößert Ihr Gerät nicht übermäßig und ihre Hauptfunktion besteht darin, Kratzer und da20,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **

Wann ist die Umsatzsteuer Betriebsausgabe?
Die Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie vom Unternehmen lediglich im Namen des Staates eingenommen wird. Das Unternehmen fungiert hierbei als Steuereinnehmer und reicht die Umsatzsteuer an das Finanzamt weiter. Die Umsatzsteuer wird jedoch in der Umsatzsteuervoranmeldung als Vorsteuer geltend gemacht, sodass sie sich letztendlich neutral auf die Liquidität des Unternehmens auswirkt. Erst wenn das Unternehmen die Umsatzsteuer an das Finanzamt abführt, ist sie keine Betriebsausgabe mehr. In diesem Fall handelt es sich um eine Verbindlichkeit, die aus dem Unternehmen auszubuchen ist. **
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
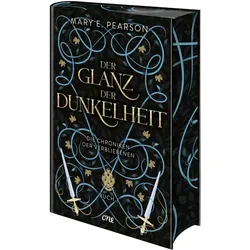
Der Glanz der Dunkelheit, Jugendbücher von Mary E. Pearson"Der Glanz der Dunkelheit" ist der dritte Teil der beliebten "Chroniken der Verbliebenen"-Reihe von Mary E. Pearson. In diesem fesselnden Jugendbuch begleiten Leser*innen die Protagonistin Lia und ihren Gefährten Rafe auf ihrer Reise zurück nach Morrighan, wo Lia sich ihrer Bestimmung stellen muss. Trotz der Versprechungen einer gemeinsamen Zukunft als Königin an Rafes Seite, spürt Lia die Verantwortung für ihr Volk und die Herausforderungen, die vor ihr liegen. Die Geschichte vereint Elemente von Romantik und Fantasy und thematisiert den inneren Konflikt zwischen persönlichem Glück und der Pflicht gegenüber dem eigenen Land. Mit 784 Seiten bietet das Buch eine tiefgründige Erzählung, die sowohl Spannung als auch emotionale Tiefe vermittelt und die Leser*innen in eine Welt voller Abenteuer und Entscheidungen entführt.26,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Peter A. Schein, Fachbücher von Edgar H. Schein, Peter A. ScheinEntdecken Sie ein agileres, demokratischeres und effektiveres Führungsmodell von dem legendären Wirtschaftswissenschaftler Edgar Schein und dem Silicon-Valley-Manager Peter Schein. Edgar Schein und Peter Schein argumentieren, dass Führung heute erfordert, dass Individuen ihre hierarchischen Rollen überwinden und sich als Menschen miteinander verbinden – was sie als bescheidene Führung bezeichnen. In solchen Beziehungen können neue Ideen frei fliessen, Fehler können sofort erkannt werden, und Kurskorrekturen können in Echtzeit vorgenommen werden, anstatt durch ein Gremium oder die Anweisung eines alleinstehenden, heroischen CEOs. Diese zweite Auflage enthält drei neue Kapitel. Kapitel 1 konzentriert sich auf die umsetzbare Definition von Führung durch die Scheins in Bezug auf Management und Verwaltung und betont, Menschen in Richtung "neu und besser" zu führen. Kapitel 2 führt das Konzept der "situativen Demut" ein und hebt die Notwendigkeit hervor, dass Führungskräfte zwischen verschiedenen Arten von Beziehungen wechseln, um die beschleunigende Komplexität einer von Ressourcen eingeschränkten, "leisen Kündigung" und einer Welt mit "zwei Tagen im Büro" zu navigieren. Kapitel 5 erklärt, wie man eine Kultur der bescheidenen Führung schafft. Illustriert mit Beispielen aus dem Gesundheitswesen, der Regierung, dem Militär, der Technologie und mehr, ist dies ein kompakter, zugänglicher Leitfaden für ein Führungsparadigma, das viel besser geeignet ist für eine Welt, die schnelle, agile Reaktionen auf Veränderungen verlangt, und einen Arbeitsplatz, der gegenseitigen Respekt und Vertrauen schätzt.29,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
BAAGL Laptop-Hülle DunkelheitLaptop-Hülle - max. Diagonale: 15", gepolstert, wasserdicht, Schließen mit Klettverschluss, Außentaschen, unisex, Material: Polyester, Farbe: schwarz Schützen Sie Ihren Laptop mit einer Hülle von Baagl, dominiert durch ein attraktives Schwarz. Die Laptop-Hülle vergrößert Ihr Gerät nicht übermäßig und ihre Hauptfunktion besteht darin, Kratzer und da20,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Führen auf Augenhöhe, Fachbücher von Edgar H. Schein, Peter A. ScheinVorteile bietet ein alternatives, zeitgemässes Führungsmodell. Es fördert schnelle Reaktionen auf Veränderungen und schafft einen respektvollen, vertrauensvollen Arbeitsplatz. Zudem führt es neue Konzepte für eine effektive Führung in komplexen Umgebungen ein. Das Buch präsentiert ein agileres, demokratischeres und effektiveres Führungsmodell von den Organisationswissenschaftlern Edgar Schein und Peter Schein. Es betont Führung auf Augenhöhe als die Überwindung hierarchischer Rollen und das menschliche Miteinander. Das Buch führt neue Konzepte ein, wie Scheins handlungsorientierte Definition von Führung, situative Bescheidenheit und Demut sowie die Schaffung einer Kultur menschlicher Führung. Es illustriert seine Prinzipien mit Beispielen aus verschiedenen Branchen und bietet einen leicht zugänglichen Leitfaden für ein Führungsparadigma, das sich besser für eine Welt eignet, die schnelle Reaktionen auf Veränderungen und einen respektvollen, vertrauensvollen Arbeitsplatz erfordert. Inhalte sind: Was ist das Wesen von Führung auf Augenhöhe? Beispiele für Führung auf Augenhöhe in verschiedenen Kontexten, Kultur und die Zukunft von Führung auf Augenhöhe, Erfahrungslernen für mitarbeiterorientierte Führungspersönlichkeiten. Zielgruppe sind Management und Führungskräfte in verschiedenen Organisationen.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pearson, Mary E.: Der Glanz der DunkelheitDer Glanz der Dunkelheit , Packender Abschluss der Romantasy-Trilogie Die Chroniken der Verbliebenen als Collector's Edition (Farbschnitt in Erstauflage) , Sitze > Fahrzeugsitze, Teile & Zubehör , Erscheinungsjahr: 20241025, Produktform: Leinen, Titel der Reihe: Die Chroniken der Verbliebenen#3#, Autoren: Pearson, Mary E., Übersetzung: Imgrund, Barbara, Seitenzahl/Blattzahl: 784, Themenüberschrift: YOUNG ADULT FICTION / Family / Marriage & Divorce, Keyword: Auserwählt; Blick in die Zukunft; Booktok; Bücher ab 14 Jahre; Chosen One; Collectors Edition; Dalbreck; Erste Tochter; Farbschnitt in Erstauflage; Female Empowerment; Gaudrels Vermächtnis; Hoffnung; Jezelia; Junge Erwachsene; Kayden; Komizar; Krieg; Königreich; Lia; Liebe; Liebesgeschichte; Magie; Morrighan; Prophezeiung; Rafe; Romantasy; TIktok; Venda; Versprechen; YA; Young Adult; Young Adult Fantasy; neue Welt; star-crossed Lovers, Fachschema: Fantasy / Kinderliteratur, Jugendliteratur~Scheidung / Kinderliteratur, Jugendliteratur~Trennung / Kinderliteratur, Jugendliteratur, Fachkategorie: Kinder/Jugendliche: Romantik und Liebesgeschichten~Kinder/Jugendliche: Familienromane~Kinder/Jugendliche: Persönliche und soziale Themen: Scheidung, Trennung, Zerfall der Familie, Interesse Alter: empfohlenes Alter: ab 12 Jahre~empfohlenes Alter: ab 14 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 14, Warengruppe: HC/Kinder-/Jugendromane u. -erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 51, Gewicht: 962, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
-
Wann ist die Umsatzsteuer Betriebsausgabe?
Die Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie vom Unternehmen lediglich im Namen des Staates eingenommen wird. Das Unternehmen fungiert hierbei als Steuereinnehmer und reicht die Umsatzsteuer an das Finanzamt weiter. Die Umsatzsteuer wird jedoch in der Umsatzsteuervoranmeldung als Vorsteuer geltend gemacht, sodass sie sich letztendlich neutral auf die Liquidität des Unternehmens auswirkt. Erst wenn das Unternehmen die Umsatzsteuer an das Finanzamt abführt, ist sie keine Betriebsausgabe mehr. In diesem Fall handelt es sich um eine Verbindlichkeit, die aus dem Unternehmen auszubuchen ist. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.